Wir melden uns innerhalb der nächsten 2 Stunden bei Ihnen.


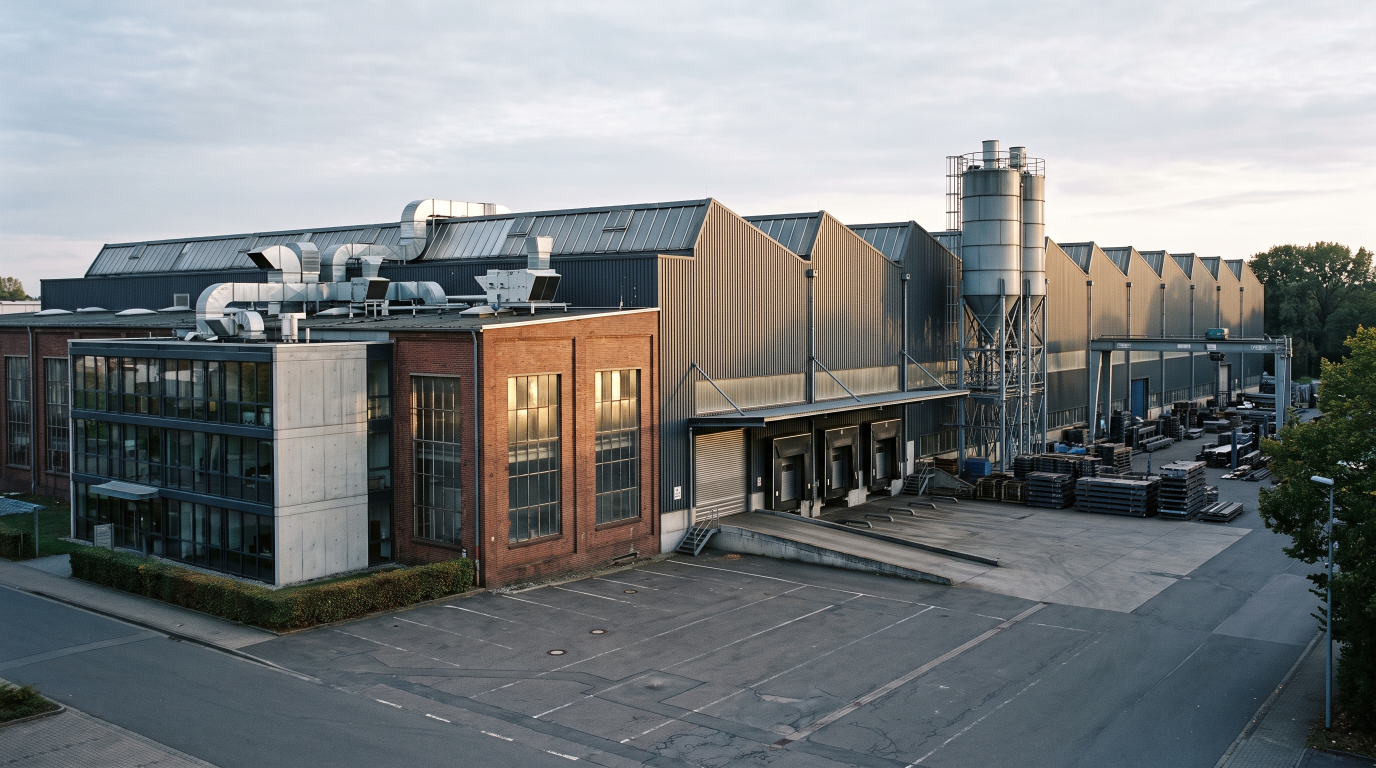
Viele Mittelständler besitzen die Halle, in der sie produzieren, oder das Gebäude, in dem sie sitzen. Die Immobilie gehört dem operativen Unternehmen, Miete wird keine gezahlt, und beim Verkauf geht sie selbstverständlich mit.
Genau an dieser Stelle verlieren Inhaber regelmäßig einen siebenstelligen Betrag, ohne es zu merken. Denn Immobilien und operative Unternehmen werden am Markt mit völlig unterschiedlichen Faktoren gehandelt.
Dieser Beitrag zeigt, warum die Immobilie im Paket mit dem falschen Faktor bewertet wird, wie sich der Unterschied beziffern lässt, welche Rolle Sale and Lease Back dabei spielt und was steuerlich zu beachten ist.
Ein mittelständisches Unternehmen wird üblicherweise mit dem 4x bis 7x des bereinigten Ergebnisses bewertet. Der Faktor liegt so niedrig, weil der Käufer ein operatives Risiko übernimmt: Kunden können abspringen, Margen können fallen, Personal kann gehen. Wie diese Faktoren zustande kommen, erklärt unser Beitrag zum EBIT Multiple im Mittelstand.
Eine vermietete Gewerbeimmobilie wird nach einem völlig anderen Maßstab gehandelt, nämlich nach der Rendite. Die Spitzenrendite für Logistikimmobilien liegt 2026 bei rund 4,5 Prozent, Gewerbeparks rangieren bei etwa 5,2 Prozent, Produktionsimmobilien bei rund 6,1 Prozent.
Rechnet man diese Renditen in Faktoren um, ergibt sich ein Faktor von etwa 16x für eine typische Produktionsimmobilie und über 20x für ein gut gelegenes Logistikobjekt. Bezugsgröße ist die Jahresnettokaltmiete.
Der Faktor für die Immobilie liegt damit mehr als doppelt so hoch wie der Faktor für den Betrieb. Wer beides in einen Topf wirft, verkauft die Immobilie zum Unternehmensfaktor. Das ist der teuerste Denkfehler in dieser ganzen Frage.
Was passiert konkret, wenn die Immobilie dem operativen Unternehmen gehört und keine Miete fließt?
Das Ergebnis ist zu hoch ausgewiesen, weil ein realer Aufwand fehlt. Ein Betrieb, der marktüblich mieten müsste, hätte ein niedrigeres Ergebnis. Auf den ersten Blick sieht das gut aus, es erhöht ja die Bemessungsgrundlage.
Nur wird diese künstlich erhöhte Bemessungsgrundlage eben mit dem Unternehmensfaktor multipliziert, nicht mit dem Immobilienfaktor. Die ersparte Miete bringt dem Verkäufer also das 6x, obwohl dieselbe Miete am Immobilienmarkt das 16x wert wäre.
Anders formuliert: Die Immobilie steckt zwar im Kaufpreis, aber zu einem Preis, den kein Immobilieninvestor jemals verlangen würde. Der Käufer bekommt Grundbesitz zum Multiplikator eines Maschinenbaubetriebs. Sale and Lease Back ist einer von mehreren Wegen, genau das zu verhindern.
Fairerweise gehört dazu, dass professionelle Erwerber und ihre Berater genau hinsehen und nicht betriebsnotwendiges Vermögen separat bewerten. Wer ohne Begleitung verhandelt, bekommt dagegen oft ein Paketangebot, in dem diese Differenz stillschweigend beim Käufer landet. Wie sich ein Unternehmenswert sauber herleiten lässt, zeigt unser Leitfaden zum Unternehmenswert berechnen.
Ein Produktionsbetrieb weist ein bereinigtes Ergebnis von € 1,5 Mio. aus. Die Halle gehört der Gesellschaft, Miete wird nicht gezahlt. Die marktübliche Jahresnettokaltmiete für ein vergleichbares Objekt läge bei € 270.000, der Verkehrswert bei € 4,5 Mio., was einer Rendite von 6 Prozent entspricht.
Im Paket bewertet, mit 6x auf die ausgewiesenen € 1,5 Mio., ergibt sich ein Preis von € 9,0 Mio. Damit ist alles abgegolten, der Betrieb und die Immobilie.
Sauber getrennt sieht es anders aus. Das operative Ergebnis beträgt nach Abzug der marktüblichen Miete € 1,23 Mio., multipliziert mit 6x also € 7,38 Mio. Dazu kommt die Immobilie mit € 4,5 Mio. In Summe € 11,88 Mio.
Die Differenz von € 2,88 Mio. ist kein Verhandlungsgeschick, sondern reine Arithmetik. Sie entspricht exakt der Jahresmiete multipliziert mit der Differenz der beiden Faktoren, also € 270.000 mal rund 11x.
Das ist der Grund, warum die Immobilienfrage vor die Ansprache von Interessenten gehört und nicht in die letzte Verhandlungsrunde.
Unsere Experten analysieren Ertragskraft, Marktumfeld und reale Verkaufspreise. Vertraulich, unverbindlich und ohne Verkaufsdruck
Aus der Rechnung folgt nicht automatisch, dass verkauft werden muss. Es gibt drei Wege, die Differenz zu heben.
Der erste ist die Herauslösung ohne Verkauf. Die Immobilie wandert in eine eigene Gesellschaft oder ins Privatvermögen des Inhabers, der Betrieb zahlt künftig marktübliche Miete. Der Inhaber verkauft nur das operative Geschäft und behält ein vermietetes Objekt mit langfristigem Mietvertrag, also faktisch eine Rente.
Der zweite ist Sale and Lease Back. Die Immobilie wird an einen Investor veräußert und im selben Zug für 10 Jahre oder länger zurückgemietet. Käufer sind Immobilienfonds, Family Offices, Versicherer oder spezialisierte Leasinggesellschaften, interessant wird es für sie meist ab einem Objektwert von etwa € 1 Mio.
Der dritte Weg ist der Verkauf im Paket, aber mit getrennt ausgewiesenen Preisen. Das funktioniert, wenn der Erwerber die Immobilie tatsächlich haben will, etwa ein Stratege mit langfristigen Standortplänen.
Welcher Weg passt, hängt weniger von der Steuer ab als von der Frage, ob der Inhaber nach dem Verkauf Vermieter sein möchte oder lieber einen Schlussstrich zieht.
Die Trennung liegt oft auch im Interesse des Erwerbers, was die Sache leichter macht.
Finanzinvestoren und die meisten Strategen wollen Kapital im operativen Geschäft binden, nicht in Grundbesitz. Eine Immobilie im Kaufgegenstand erhöht den Finanzierungsbedarf, ohne den Ertrag zu steigern, und verschlechtert die Rendite auf das eingesetzte Eigenkapital.
Hinzu kommt die Finanzierbarkeit. Ein Unternehmen für € 7 Mio. finden viele Käufer darstellbar, dasselbe Unternehmen mit Immobilie für € 12 Mio. deutlich weniger. Der Kreis der Interessenten schrumpft, und weniger Interessenten bedeuten weniger Wettbewerb und damit einen schlechteren Preis. Wie dieser Wettbewerb entsteht, beschreibt unser Überblick Firma verkaufen.
Die Trennung vergrößert also den Käuferkreis für den Betrieb und öffnet parallel einen zweiten Markt für die Immobilie, auf dem ganz andere Investoren mit ganz anderen Renditeerwartungen unterwegs sind.
Beim Verkauf der Immobilie wird die Differenz zwischen Buchwert und Kaufpreis steuerpflichtig. Steht das Objekt im Beispiel mit € 1,4 Mio. in den Büchern, sind € 3,1 Mio. zu versteuern.
Bei einer Kapitalgesellschaft mit rund 30 Prozent Gesamtbelastung bleiben davon gut € 2,1 Mio. übrig. Der Vorteil aus dem Faktorunterschied schmilzt dadurch, verschwindet aber nicht.
Abmildern lässt sich das über § 6b EStG. Die Vorschrift erlaubt, den Gewinn aus der Veräußerung von Grund und Boden oder Gebäuden in eine Rücklage einzustellen und auf ein Ersatzobjekt zu übertragen. Voraussetzung ist unter anderem, dass das Wirtschaftsgut mindestens 6 Jahre zum Anlagevermögen gehört hat.
Für die Reinvestition bleiben 4 Wirtschaftsjahre, bei neu hergestellten Gebäuden 6, sofern rechtzeitig mit dem Bau begonnen wird. Wird nicht reinvestiert, ist die Rücklage gewinnerhöhend aufzulösen, verzinst mit 6 Prozent für jedes Jahr ihres Bestehens. Wer keine konkrete Reinvestition plant, verschiebt das Problem also nur und zahlt dafür. Die übrigen steuerlichen Effekte eines Verkaufs behandelt unser Beitrag zu den Steuern beim Unternehmensverkauf.
Die Grunderwerbsteuer von 3,5 bis 6,5 Prozent je nach Bundesland trägt üblicherweise der Erwerber, mindert aber seine Zahlungsbereitschaft.
Gehört die Immobilie bereits dem Inhaber oder einer Besitzgesellschaft und wird sie an das operative Unternehmen vermietet, liegt häufig eine Betriebsaufspaltung vor. Dann ist die Miete zwar schon im Ergebnis, die Struktur bringt aber eigene Risiken mit.
Die Konstruktion lebt davon, dass eine wesentliche Betriebsgrundlage überlassen wird und dieselbe Person oder Gruppe beide Seiten beherrscht. Fällt eine dieser Voraussetzungen weg, endet die Betriebsaufspaltung, und die stillen Reserven im Besitzunternehmen werden aufgedeckt, ohne dass Geld fließt.
Genau das kann der Verkauf des operativen Unternehmens an einen Dritten auslösen. Reihenfolge und Struktur entscheiden dann über eine Steuerlast, die schnell siebenstellig wird. Eine Holdingstruktur kann helfen, die Mechanik beschreibt unser Beitrag zum Holding gründen.
Wird die Immobilie verkauft oder vermietet, entscheidet der Mietvertrag über den Wert. Investoren kaufen bei Sale and Lease Back den Zahlungsstrom, nicht die Mauern.
Die Laufzeit ist der wichtigste Hebel. 10 Jahre sind üblich, 15 bringen einen spürbar höheren Preis, weil das Wiedervermietungsrisiko sinkt. Eine kurze Laufzeit erhält Flexibilität, kostet aber Erlös.
Die Höhe der Miete wirkt in beide Richtungen. Eine über Marktniveau angesetzte Miete erhöht den Immobilienpreis, senkt aber das operative Ergebnis und damit den Unternehmenswert, und zwar wieder mit dem Hebel des Multiplikators. Eine zu niedrig angesetzte Miete dreht den Effekt um. Marktgerecht ist hier tatsächlich optimal, und der Nachweis dafür gehört in die Unterlagen.
Zu klären ist außerdem die Lastenverteilung. Bei Double-Net- und Triple-Net-Verträgen übernimmt der Mieter Instandhaltung und teils Dach und Fach, was den Preis erhöht, aber Kosten und Risiken beim Betrieb belässt. Und eine Change-of-Control-Klausel im Mietvertrag ist ein ernstes Problem, weil sie einem späteren Käufer des Unternehmens den Standort entziehen kann.
Ein Nebeneffekt, der im Alltag zählt: Die Bilanz wird kürzer. Anlagevermögen und die darauf lastenden Darlehen verschwinden, die Bilanzsumme sinkt, die Eigenkapitalquote steigt allein dadurch.
Für das Rating ist das zunächst positiv, und manche Mittelständler kommen so aus Kennzahlenklauseln heraus, die ihnen die Hausbank in besseren Zeiten in den Kreditvertrag geschrieben hat.
Dauerhaft verlässt man sich darauf besser nicht. Größere Banken und Analysten rechnen langfristige Mietverpflichtungen als wirtschaftliche Schulden mit, kapitalisieren also die Jahresmiete und stellen sie den Verbindlichkeiten zu. Ein Unternehmenskäufer macht dieselbe Rechnung.
Drei Konstellationen sprechen dagegen, und sie sind häufiger, als die Rechnung oben vermuten lässt.
Ein Spezialobjekt ohne Drittverwendungsfähigkeit findet nur Käufer mit hohen Renditeforderungen. Liegt der Immobilienfaktor dann bei 8x statt bei 16x, schrumpft der Vorteil gegenüber dem Unternehmensfaktor auf fast null.
Ein Standort, der in wenigen Jahren erweitert oder verlagert werden soll, verträgt keine Bindung über 15 Jahre. Die Flexibilität ist dann mehr wert als die Differenz.
Und ein Betrieb mit dünner Marge verkraftet eine zusätzliche Fixkostenposition schlecht. Die Miete läuft in schwachen Jahren unverändert weiter, während das Ergebnis schwankt.
Ein kostenfreies Strategiegespräch hilft, beide Varianten nebeneinanderzulegen, bevor eine davon umgesetzt wird.
Sale and Lease Back ist der Verkauf einer Immobilie bei gleichzeitigem Abschluss eines langfristigen Miet- oder Leasingvertrags über dasselbe Objekt. Der Betrieb nutzt es weiter, das Eigentum geht auf den Investor über, gebundenes Kapital wird frei.
Weil sie dann mit dem Unternehmensfaktor bewertet wird. Betriebe handeln im Mittelstand zum 4x bis 7x des Ergebnisses, Gewerbeimmobilien je nach Art und Lage zum 16x der Jahresnettokaltmiete und mehr. Die Differenz bleibt beim Käufer.
Nein. Es genügt, sie aus dem operativen Unternehmen zu lösen und marktüblich zu vermieten. Der Inhaber kann sie behalten und den Mietertrag als Versorgung nutzen, statt sie zu veräußern.
Das lässt sich über Mietspiegel für Gewerbeflächen, vergleichbare Objekte und ein Wertgutachten belegen. Der Nachweis ist wichtig, weil der Käufer des Unternehmens die Miete als dauerhaften Aufwand akzeptieren muss und das Finanzamt sie bei nahestehenden Personen prüft.
Auf die Differenz zwischen Buchwert und Verkaufspreis, weil stille Reserven aufgedeckt werden. Über eine Rücklage nach § 6b EStG lässt sich der Gewinn auf ein Ersatzobjekt übertragen, wenn die Voraussetzungen erfüllt sind und tatsächlich reinvestiert wird.
Üblich sind 10 Jahre, oft mit Verlängerungsoptionen. Längere Laufzeiten bringen einen höheren Verkaufspreis, weil das Wiedervermietungsrisiko des Investors sinkt, schränken aber die Flexibilität des Betriebs ein.
Sie kann entfallen, wenn die überlassene wesentliche Betriebsgrundlage wegfällt oder die Beherrschung endet. Folge ist die Aufdeckung der stillen Reserven im Besitzunternehmen, ohne dass Liquidität zufließt. Diese Konstellation gehört vorab geprüft.
Erfahren Sie, wie Unternehmenskäufe und -verkäufe strukturiert und zielgerichtet begleitet werden.

Die Betriebsimmobilie im operativen Unternehmen zu belassen und mietfrei zu nutzen, sieht nach einer Vereinfachung aus. Tatsächlich verkauft man damit Grundbesitz zum Multiplikator eines Industriebetriebs.
Entscheidend sind drei Punkte. Erstens die marktübliche Miete kennen und im Ergebnis abbilden, damit der operative Wert stimmt. Zweitens die Immobilie separat bewerten, mit dem Faktor ihres eigenen Marktes. Drittens früh entscheiden, ob sie nur herausgelöst, über Sale and Lease Back an einen Investor verkauft oder mit ausgewiesenem Preis im Paket veräußert wird.
Wer wissen will, was beide Teile getrennt wert sind, bekommt bei Venture Advisory Partners eine unverbindliche und kostenfreie Unternehmensbewertung. Wie ein strukturierter Verkaufsprozess abläuft, zeigt unsere Seite zur M&A Verkaufsberatung.
Dieser Beitrag ersetzt keine steuerliche oder rechtliche Beratung im Einzelfall.


Venture Advisory Partners ist eine in Frankfurt ansässige M&A Beratung. Wir haben uns auf die Begleitung von Unternehmenskäufen, -verkäufen und -finanzierungen für den Mittelstand sowie Wachstumsunternehmen spezialisiert.
Unser dynamisches Team kombiniert Know-How aus den Bereichen M&A, Venture Capital und Finance.
Im Zentrum unserer Arbeit steht die Freiheit - operativ, finanziell und persönlich
Wir setzen auf modernste Verkaufsansätze und -methoden, um Unternehmenstransaktionen effizient und gewinnbringend für alle Parteien umzusetzen.
Wir begleiten unsere Mandanten von der ersten Finanzierung bis zum erfolgreichen Unternehmensverkauf. Durch Unternehmenskäufe ermöglichen wir es Privatpersonen, ihren Einstieg ins Unternehmertum unter gesicherten Rahmenbedingungen zu verwirklichen.

Lernen Sie jetzt unseren Verkaufsansatz kennen.